Inondation dans un appartement : les 3 erreurs critiques qui vous coûtent cher et comment les éviter
En bref
Face à une inondation dans un appartement, la sécurité passe avant les biens, et l'assurance passe avant le nettoyage.
- Coupe l'électricité avant de toucher à quoi que ce soit dans l'eau
- Le locataire déclare le sinistre à son assureur sous 5 jours ouvrés (10 jours en catastrophe naturelle)
- Un mur resté humide plus de 48 heures développe des moisissures durables
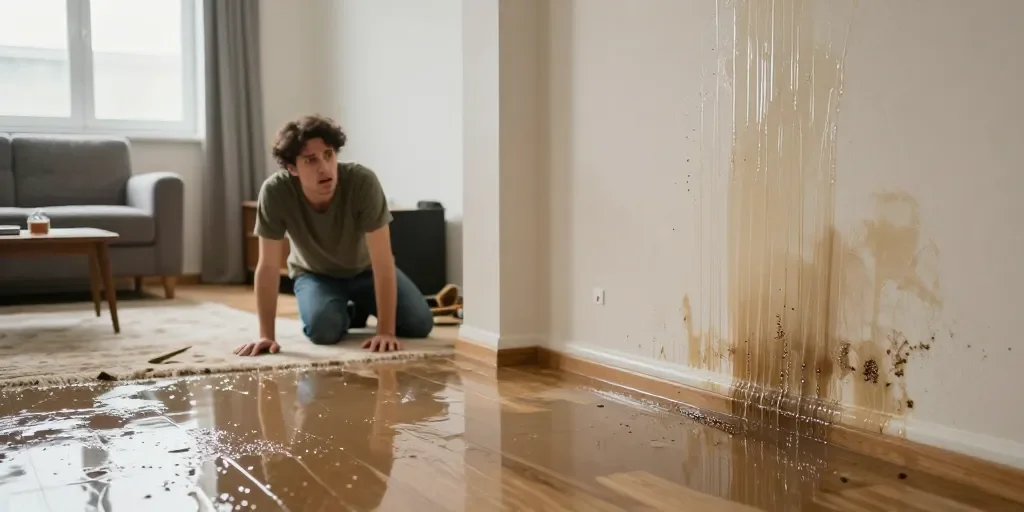
Que faire en cas d'inondation dans un appartement ? La réponse tient en trois mots : sécurité, preuve, séchage. Dans cet ordre précis, jamais dans un autre. On a tous en tête cette image du locataire qui se rue sur son canapé trempé alors que le compteur électrique baigne encore dans dix centimètres d'eau. Mauvais réflexe, mauvais ordre. Voici comment on gère ça sans paniquer, et surtout sans se faire avoir par son assurance trois semaines plus tard.
Les 30 premières minutes décident de tout : le protocole de sauvetage avant les dégâts
Un appartement inondé se joue en deux temps. D'abord la sécurité, ensuite les biens. Négliger cet ordre transforme un dégât des eaux gérable en drame évitable.
Électricité et gaz : l'ordre exact du disjoncteur et du compteur
Le disjoncteur général se coupe avant tout contact avec l'eau stagnante, même à quelques centimètres. L'INRS rappelle qu'un courant électrique traversant une flaque de deux centimètres suffit à provoquer une électrocution mortelle. Coupe le compteur, ferme le robinet de gaz si tu en as un, et n'actionne aucun interrupteur tant que tout n'est pas sec.
Documents et objets : la hiérarchie réelle (pas ce qui vous semble précieux)
On a tendance à courir vers l'album photo. Erreur de priorité. La vraie hiérarchie, c'est papiers d'identité, contrat de bail ou titre de propriété, puis contrat d'assurance habitation, puis médicaments essentiels. Le reste attend.
Appels d'urgence : qui joindre vraiment et dans quel ordre
Les pompiers d'abord si l'eau monte encore et menace les personnes. Le syndic ou le gardien ensuite, pour les parties communes. L'assureur en dernier, une fois la situation stabilisée. Inutile de saturer les lignes d'urgence pour un centimètre d'eau dans l'entrée. Si votre logement devient inhabitable suite à une inondation, découvrez comment trouver un logement en urgence rapidement.
Locataire ou propriétaire : deux réalités radicalement différentes en cas d'inondation
On ne gère pas une inondation de la même façon selon qu'on possède les murs ou qu'on paie un loyer. Cette distinction change tout, de la déclaration à la prise en charge financière.
Quels sont les droits d'un locataire en cas d'inondation
Le locataire dispose du droit à un logement décent, garanti par la loi du 6 juillet 1989. Si l'inondation rend l'appartement inhabitable, le propriétaire doit reloger ou suspendre le loyer proportionnellement à la surface inutilisable. Le locataire garde aussi le droit de faire constater les dégâts par un expert indépendant si le diagnostic du bailleur lui semble insuffisant.
Quelles sont les obligations du propriétaire en cas d'inondation
Le propriétaire doit garantir la décence du logement et engager les réparations structurelles sans délai excessif. Il assume aussi l'entretien des canalisations et de la toiture, deux causes fréquentes d'infiltration. Son assurance propriétaire non occupant complète, sans remplacer, celle du locataire.
Qui paie réellement et qui déclare l'assurance
Chacun déclare à son propre assureur. Le locataire mobilise son assurance habitation pour ses meubles et effets personnels, le propriétaire actionne la sienne pour les murs et équipements fixes. En copropriété, le syndic intervient pour les parties communes via l'assurance de l'immeuble.
L'eau stagne, les moisissures arrivent : le calendrier du séchage et de la désinfection
Ce chapitre, aucun concurrent ne le détaille vraiment. Pourtant, c'est souvent là que se joue la différence entre un appartement remis en état et un logement qui pue l'humidité pendant deux ans.
Les 48 heures critiques : ventilation, pompage et premiers traitements
Passé 48 heures d'humidité stagnante, les spores de moisissures colonisent les matériaux poreux de façon quasi irréversible. Ouvre toutes les fenêtres, installe des ventilateurs si l'électricité est rétablie, et évacue l'eau stagnante avec une pompe de relevage ou des seaux si le volume reste faible.
Moisissures : détection, nettoyage et prévention sans surcoûts
Une odeur de terre humide signale déjà une colonisation. Le vinaigre blanc dilué traite les surfaces lisses, l'eau de javel désinfecte les matériaux non poreux. Le carrelage et le béton se nettoient, la moquette et le placo imbibés se remplacent, sans exception.
Quand faire appel à un assécheur professionnel (et quand l'éviter)
Un assécheur professionnel intervient dès que l'eau a touché les cloisons ou dépassé 5 centimètres de hauteur sur plus de 10 mètres carrés. Pour une flaque isolée dans une entrée, la ventilation naturelle sur 72 heures suffit largement. Ne paie pas 400 euros pour ce qu'un radiateur et une fenêtre ouverte règlent gratuitement.
La déclaration d'assurance : comment maximiser votre indemnisation sans vous faire avoir
C'est la partie où la majorité des sinistrés perdent de l'argent, simplement parce qu'ils déclarent trop tard ou mal.
Est-ce que l'assurance habitation couvre les dégâts des eaux
La garantie dégât des eaux, incluse dans tout contrat multirisque habitation, couvre les infiltrations et fuites internes. La garantie catastrophe naturelle, elle, se déclenche uniquement après publication d'un arrêté au Journal Officiel, et couvre les inondations liées à une crue ou un débordement de cours d'eau. Ce sont deux garanties distinctes, avec des délais et des franchises différents.
Délai légal et constat d'expert : ce qu'il faut photographier et documenter
Le locataire ou propriétaire déclare son sinistre sous 5 jours ouvrés en dégât des eaux classique, 10 jours ouvrés en catastrophe naturelle. La Banque Postale, comme la plupart des assureurs, fournit un constat amiable dégât des eaux téléchargeable en PDF, à remplir avant l'intervention de l'expert. Photographie chaque pièce touchée, chaque meuble abîmé, avant tout nettoyage.
Dégâts non visibles : infiltrations, murs humides, structures affaiblies
Un mur qui semble sec en surface cache parfois une humidité résiduelle dans l'épaisseur du placo. On recommande, et c'est un point que peu de guides soulèvent, de faire mesurer le taux d'humidité résiduel par un professionnel avant toute réfection de peinture. Repeindre sur un mur encore humide condamne la peinture à cloquer sous 6 mois.
Que faire en cas de dégât des eaux dans un appartement en location
La location ajoute une couche de complexité : trois acteurs, trois responsabilités, et souvent trois versions différentes des faits.
Responsabilité du syndic, du propriétaire et du locataire
Le syndic gère les parties communes, le propriétaire les équipements fixes du logement, le locataire ses meubles et sa négligence éventuelle. Une fuite venant de l'appartement du dessus implique la responsabilité civile du voisin, pas celle du locataire sinistré.
Document de constat : qui l'établit et comment le contester
Le constat amiable se remplit à deux, locataire et voisin ou syndic, avec description précise des dégâts et de leur origine présumée. En cas de désaccord sur les causes, chaque partie mandate son propre expert, aux frais de son assureur.
Dépôt de plainte ou procédure amiable : quand passer à l'action
La procédure amiable reste la voie prioritaire dans 90% des dégâts des eaux entre voisins. Le dépôt de plainte n'intervient qu'en cas de négligence caractérisée et refuse de coopérer, une situation rare mais qui existe.
Anticiper la prochaine crue : diagnostic de vulnérabilité et aides financières réelles
La prévention ne se limite pas aux maisons individuelles. Un appartement en rez-de-chaussée ou en zone inondable mérite le même diagnostic.
Diagnostic gratuit de votre logement : où et comment le demander
Géorisques recense les zones inondables commune par commune, gratuitement et en ligne. Plusieurs collectivités, comme récemment en Essonne et dans les Yvelines suite aux inondations de la vallée de l'Yvette, proposent des diagnostics de vulnérabilité gratuits aux sinistrés récents.
Solutions anti-inondation testées et leurs vraies limites
Les batardeaux bloquent l'eau jusqu'à 30 centimètres de hauteur, pas au-delà. L'occultation des aérations basses protège contre les infiltrations lentes, pas contre une crue rapide. Aucune solution individuelle ne remplace un Plan de prévention des risques bien appliqué à l'échelle du quartier.
Subventions et aides de l'État : MaPrimeAdapt, ANAH, fonds de secours
L'ANAH finance une partie des travaux d'adaptation au risque inondation sous conditions de ressources. Le fonds de secours aux victimes de catastrophes naturelles complète l'indemnisation assurance dans les cas les plus lourds, notamment quand la franchise catastrophe naturelle pèse trop sur un budget serré.
Après les assurances et les réparations : les droits souvent oubliés
Une fois les travaux finis et le chèque de l'assurance encaissé, trois zones grises restent invisibles pour la majorité des sinistrés.
Baisse de valeur du bien immobilier et dépréciation
Un appartement ayant subi une inondation perd en moyenne de la valeur à la revente, même après réparation complète, simplement parce que l'antécédent figure dans l'historique du bien. Cette dépréciation reste rarement indemnisée par l'assurance habitation classique.
Troubles de jouissance et préjudice moral : indemnisation possible
La garantie privation de jouissance, incluse dans la plupart des contrats multirisques, indemnise les frais de relogement temporaire et parfois le préjudice moral lié au sinistre. On l'oublie trop souvent au moment de la déclaration.
Antécédent d'inondation et obligation d'information à l'acheteur
Le vendeur d'un appartement ayant connu une inondation doit informer l'acheteur si le bien se situe en zone couverte par un Plan de prévention des risques. Cacher cet antécédent expose à une annulation de vente pour vice caché.
Que faire en cas d'inondation dans un appartement : ce qu'il faut retenir
Que faire en cas d'inondation dans un appartement se résume à un enchaînement précis : sécuriser, documenter, déclarer, sécher, puis seulement reconstruire. On insiste sur ce dernier point, souvent négligé : la patience dans le séchage évite des années de moisissures et de litiges d'assurance. Un sinistre bien géré dans l'heure vaut mieux qu'un dossier d'indemnisation bâclé trois semaines plus tard.
FAQ : Inondation en appartement, les questions que vous vous posez vraiment
Que faire en cas de dégât des eaux dans un appartement ?
Coupe l'électricité, identifie la source de l'eau si possible, photographie les dégâts avant tout nettoyage, puis déclare le sinistre à ton assureur sous 5 jours ouvrés.
Quels sont les droits d'un locataire en cas d'inondation ?
Le locataire garde droit à un logement décent, à une suspension proportionnelle du loyer si le logement devient inhabitable, et à un relogement temporaire si les travaux l'exigent.
Est-ce que l'assurance habitation couvre les dégâts des eaux ?
Oui, la garantie dégât des eaux couvre les fuites et infiltrations internes. La garantie catastrophe naturelle, distincte, couvre les crues après publication d'un arrêté officiel.
Quelles sont les obligations du propriétaire en cas d'inondation ?
Le propriétaire doit engager les réparations structurelles sans délai, garantir la décence du logement, et souscrire une assurance propriétaire non occupant couvrant les murs et équipements fixes.